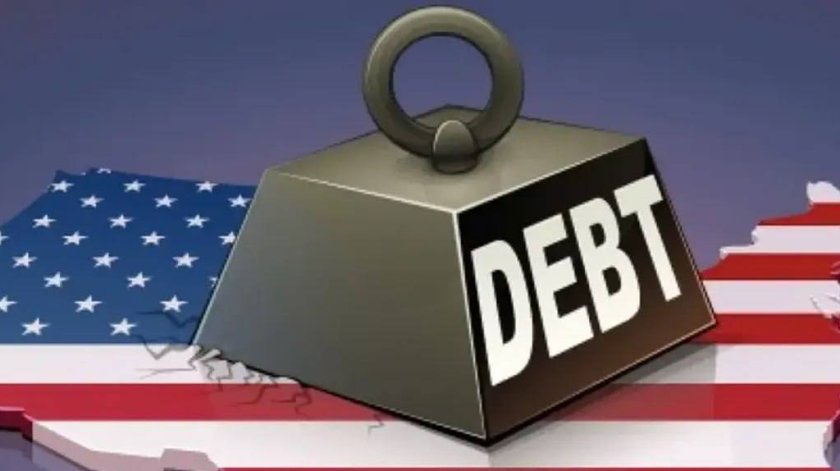
Според нови данни от официалния ресурс FiscalData на Министерството на финансите на САЩ държавният дълг на страната е достигнал 40,7 трилиона долара. Това е с около 50 милиарда долара повече от прогнозите на USDebtClock,org — платформа, която по-рано беше критикувана, че „надценява“ размера на дълга.
Очаква се през февруари или март дългът да достигне законово установения таван от 40,1 трилиона долара. В петък напускащият поста лидер на мнозинството в Сената Джон Тюн заяви, че решаването на този въпрос ще бъде оставено на новия Конгрес.
Ако таванът бъде достигнат, Министерството на финансите няма да може да емитира нов дълг. Ако правителството изчерпи наличните си средства, разходите ще бъдат съкратени, а социалните плащания и заплатите на федералните служители и военнослужещите ще бъдат замразени.
Последиците могат да включват понижаване на кредитния рейтинг на страната, рязко покачване на лихвените проценти, а ако политическата безизходица се съчетае с други негативни икономически фактори — дълбока рецесия или нещо още по-лошо.
САЩ успяха да натрупат толкова огромен дълг — 125% от БВП и около една трета от целия държавен дълг в света — благодарение на своето изключително предимство: фактическия статут на долара като световна резервна валута. Това е уникален инструмент, който позволява на Вашингтон да финансира дефицитите си и да придобива чуждестранни активи, използвайки собствената си валута.
Но фискалният упадък, появата на алтернативи и самият мащаб на дълга вече дават тревожни сигнали. Един от тях е фактът, че през 2024 г. САЩ за първи път започнаха да харчат повече за лихви по дълга, отколкото за отбрана. Икономическият историк Найъл Фъргюсън изтъква, че „всяка велика сила, която харчи повече за обслужване на дълга си, отколкото за отбрана, рискува да престане да бъде велика сила“.
Това важи с още по-голяма сила за Вашингтон, чиято военна мощ традиционно подкрепя финансовите и меките му инструменти за влияние — от времето на еднополюсния световен ред след Студената война. Показателен е аргументът на Томас Фридман от 1999 г., че „невидимата ръка на пазара“ се нуждае от „невидим юмрук“ — американската военна мощ.
Войната с Иран заплашва да подкопае позициите на САЩ и на двата фронта. Тя разкрива отслабването на американската военна мощ, като същевременно може да задейства спирала от инфлация и рязко покачване на лихвените проценти. Това би могло да доведе до срив на пазарите на недвижими имоти, акции или облигации, а доларът — до пълно обезценяване.
В дългосрочен план подобно развитие би довело до по-справедливо разпределение на световната власт и ресурси в полза на Глобалния юг.
В краткосрочен обаче то може да предизвика тежка глобална рецесия, да наруши търговията и да отприщи мащабни геополитически сътресения — от пренареждане на световните съюзи до нови регионални конфликти за ресурси и влияние.
geopolitics_prime
Още новини четете в категория
Свят
 7.8 С
 11.9 С
 10.6 С
 9.2 С


 Ако го няма при нас, значи не се е случило