Таван на оскъпяването на малките заеми, по-строги санкции за кредиторите, забрана за събиране на задължения чрез тормоз през нощта и възможност гражданите доброволно да се откажат от достъп до бързи кредити. Това са част от предложенията на „Прогресивна България“ за промени в Закона за потребителския кредит, внесени между първо и второ четене в Народното събрание.
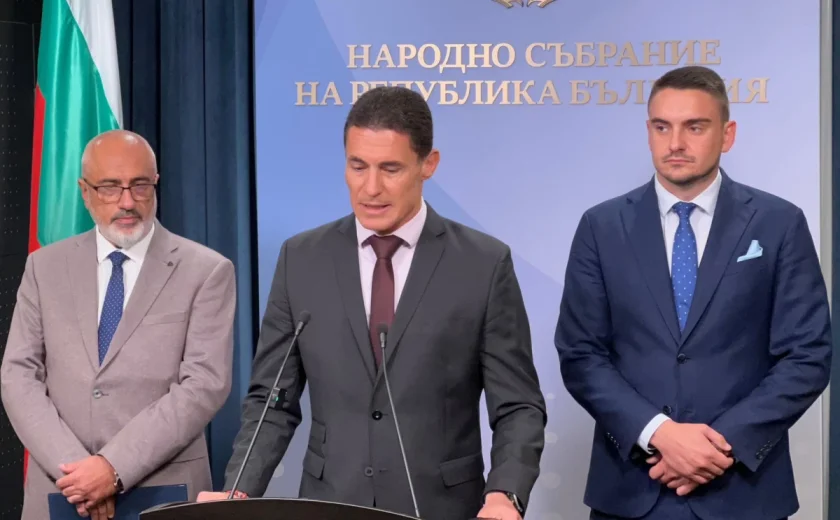
Мерките бяха представени на брифинг в парламента от депутатите Костадин Проданов, Стефан Белчев и Здравко Марков.
Предложенията надграждат законопроекта, който вече е получил подкрепа на първо четене. Целта според вносителите е да се ограничат практиките за заобикаляне на законовите ограничения чрез допълнителни такси и да се засили защитата на потребителите.
Заем от 1000 евро – максимум 200 евро разходи за първия месец
Една от основните промени засяга начина, по който се изчислява общото оскъпяване на малките кредити.
В първоначалния законопроект са предвидени различни тавани според срока на заема – 20% за кредити до един месец, 30% за срок между един и три месеца и 100% за по-дългосрочните заеми.
От „Прогресивна България“ предлагат различен механизъм за кредити до две минимални работни заплати. Според него общите разходи през първия месец не трябва да надвишават 20% от отпуснатата сума, а впоследствие допустимото оскъпяване да нараства постепенно в рамките на предвидения законов таван.
Така при кредит от 1000 евро максималните разходи за първия месец биха били 200 евро.
В тази сума трябва да влизат не само лихвите, но и всички допълнителни плащания – такси за гарант, обработка на документи, експресно одобрение и други услуги.
Предвиждат се и ограничения срещу изкуственото разделяне на един заем на няколко по-малки кредита, както и срещу многократното удължаване на срока за погасяване.
Кредит без реална проверка на доходите може да се окаже недействителен
Депутатите настояват за по-строги изисквания при оценката на кредитоспособността на кандидатите.
Според тях действащото задължение за проверка нерядко се изпълнява формално и не води до достатъчно сериозни последици за кредиторите.
Предложението предвижда договорът да бъде обявяван за нищожен, ако такава оценка липсва или е извършена само формално. В този случай потребителят ще трябва да върне единствено получената главница, без лихви и неустойки.
Предлага се също съдилищата да изпращат на Комисията за защита на потребителите влезлите в сила решения за нищожни договори, неравноправни клаузи и нелоялни търговски практики.
КЗП ще трябва да създаде публичен регистър на неравноправните клаузи. При три или повече установени нарушения комисията ще уведомява Българската народна банка и ще иска заличаване на съответното дружество от регистъра на финансовите институции.
По-трудно обявяване на кредита за предсрочно изискуем
Друга промяна засяга случаите, в които кредиторът може да поиска незабавно връщане на цялото задължение.
От „Прогресивна България“ предлагат това да става само след просрочване на две месечни вноски и изпращане на 30-дневно предизвестие до длъжника.
Предвижда се и изрично ограничение лихвата за забава да не надвишава законната лихва за просрочени задължения.
Целта е да се предотврати обявяването на целия кредит за предсрочно изискуем при кратки забавяния на плащанията.
Забрана за тормоз между 20:00 и 08:00 часа
Сред предложените мерки е забрана за безпокойство на длъжниците от събирачи на вземания между 20:00 и 08:00 часа.
Вносителите искат още да бъде забранен франчайз моделът при дружествата за бързи кредити, който според тях позволява дейност на оператори извън достатъчно ефективен контрол.
Предвижда се хора, осъждани за умишлени престъпления от общ характер, да не могат да заемат длъжности, свързани с отпускането, обработването и събирането на такива кредити.
Минималният капитал на небанковите финансови институции се предлага да бъде увеличен от 500 000 евро на 2 милиона евро.
Друга мярка е забраната за използване на запис на заповед при кредити до 5000 евро.
За най-малките заеми – до 200 евро – се предлага облекчен режим с опростен информационен формуляр и автоматизирана проверка чрез Централния кредитен регистър.
Регистър за доброволен отказ от бързи кредити
Специално внимание се отделя на хората, които са уязвими към хазартна зависимост.
Предложенията включват ограничения върху отпускането на бързи кредити през нощта и забрана за предоставяне на нов заем в рамките на 24 часа след загуба на средства от хазарт.
Предвижда се кредиторите да получат достъп до регистъра на хазартноуязвимите лица към НАП. Вписването в него няма автоматично да води до отказ на кредит, но ще трябва да се отчита като рисков фактор при оценката на кредитоспособността.
Депутатите предлагат и създаването на регистър за доброволен отказ от кредитиране.
Чрез него всеки гражданин ще може сам да заяви, че не желае да му бъдат отпускани заеми. Финансовите институции ще бъдат длъжни да проверяват този регистър, а отпускането на кредит в нарушение на заявения отказ ще води до недействителност на договора и възможни санкции.
Без пряк достъп на кредиторите до чувствителни лични данни
От „Прогресивна България“ възразяват и срещу предоставянето на небанковите кредитори на директен достъп до чувствителна лична информация чрез системата REGIX.
Според вносителите банките и небанковите финансови институции подлежат на различни режими на контрол, поради което достъпът им до лични данни не трябва да бъде еднакъв.
Като алтернатива се предлага гражданите да могат безплатно да получават удостоверение от НАП за доходите, трудовата заетост и осигурителния си статус.
Това ще става чрез персонален идентификационен код, електронен подпис или на място в офис на приходната агенция. Информацията ще се изпраща директно до избраната от гражданина финансова институция.
Така кредиторът ще разполага с необходимите данни за оценка на възможността за погасяване на заема, без да получава достъп до друга чувствителна информация, включително данни за семейни връзки.
Над един милион българи използват подобни кредити
От политическата формация посочват, че през последните две седмици са провели разговори с представители на кредитния сектор и организации за защита на потребителите.
По данни, цитирани от депутатите, над един милион български граждани използват подобни кредитни инструменти.
Още новини четете в категория
Новини
 25.2 С
 26.2 С
 27.7 С


 Ако го няма при нас, значи не се е случило


 Снимка: Фокус