Семействата с деца могат да получат значително по-големи данъчни облекчения от 2027 година. Министерството на финансите предлага увеличение на действащите суми и въвеждане на изцяло нова преференция за разходи за образование, спорт и развитие на децата. Ако промените бъдат приети, родителите ще могат да спестят от данъци до 700 евро за едно дете, 1200 евро за две и 1700 евро за три или повече деца годишно.
Предложенията са част от подготвяните промени в данъчното законодателство за следващата година. Те бяха представени на 23 септември от заместник-министъра на финансите Людмила Петкова.
Към 17 октомври 2026 г. новите размери все още не са окончателно приети. За настоящата година продължават да действат облекченията, определени в Закона за държавния бюджет за 2026 г.
Колко пари могат да получат родителите за 2026 година?
Действащите данъчни облекчения позволяват на родителите да намалят годишната си данъчна основа в зависимост от броя на ненавършилите пълнолетие деца.
При стандартната ставка от 10% реалната данъчна полза е следната:
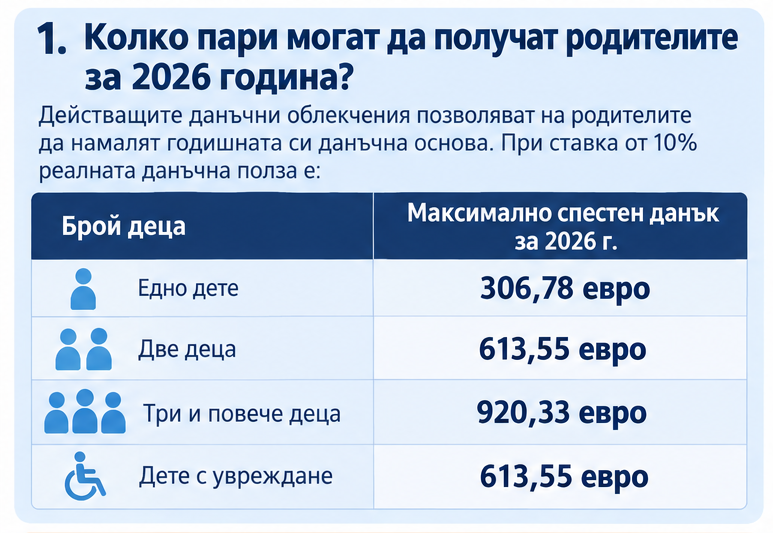
Сумите са максимални и зависят от размера на облагаемите доходи и дължимия данък.
Облекчението за дете с увреждане се прилага при определена степен на увреждане от 50 и над 50 процента. При изпълнение на законовите условия то може да се ползва заедно с общото облекчение за деца.
Това означава, че семейство с едно дете с увреждане може да спести общо до 920,33 евро от двата вида облекчения, ако има достатъчна данъчна основа.
Какво се предлага от 2027 година?
Министерството на финансите предвижда значително увеличение на сумите, които се приспадат от годишната данъчна основа.
За едно дете облекчението се предлага да стане 5000 евро, за две деца – 8000 евро, а за три и повече деца – 11 000 евро.
При децата с увреждания се предлага размерът да достигне 10 000 евро.
Това не са суми, които държавата ще изплаща директно на родителите. Те представляват част от дохода, върху която няма да се дължи данък.
При 10-процентна ставка максималният ефект ще бъде:
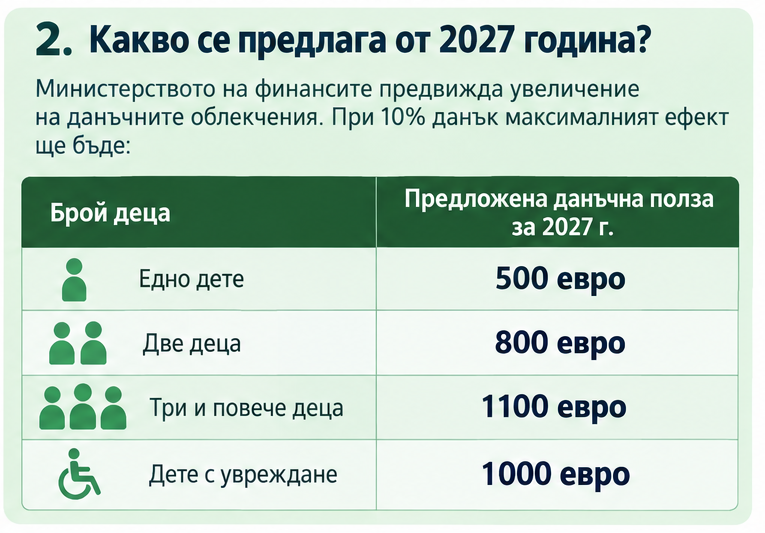
Най-голямото увеличение в абсолютна стойност е предвидено за облекчението за деца с увреждания.
Нова преференция за уроци, спорт и развитие на децата
Съществената новост в предложенията за 2027 г. е въвеждането на допълнително данъчно облекчение за детско развитие.
То ще бъде свързано с доказани разходи за определени образователни, здравни и спортни дейности.
Сред примерите, посочени от финансовото министерство, са курсове, спортни занимания, танци, рисуване и други дейности, подпомагащи развитието на децата.
Предвидено е от годишната данъчна основа да могат да се приспадат:
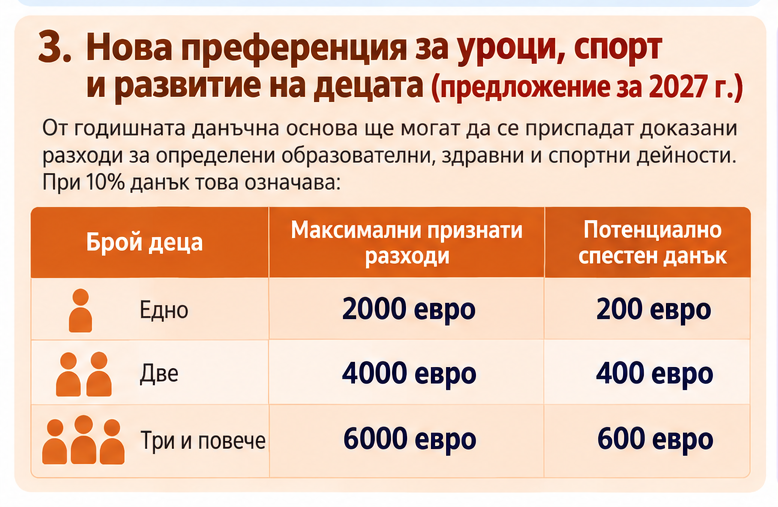
При 10% данък това означава допълнително спестяване на съответно 200, 400 или 600 евро годишно.
За разлика от основното облекчение за деца, новата преференция ще зависи от действително направените и доказани допустими разходи.
До 1700 евро годишно – колко ще бъде общата полза?
Ако предложенията бъдат приети в обявения им вид, родителите ще могат да комбинират увеличеното основно облекчение с новото облекчение за детско развитие.
Така максималната обща данъчна полза ще достигне:
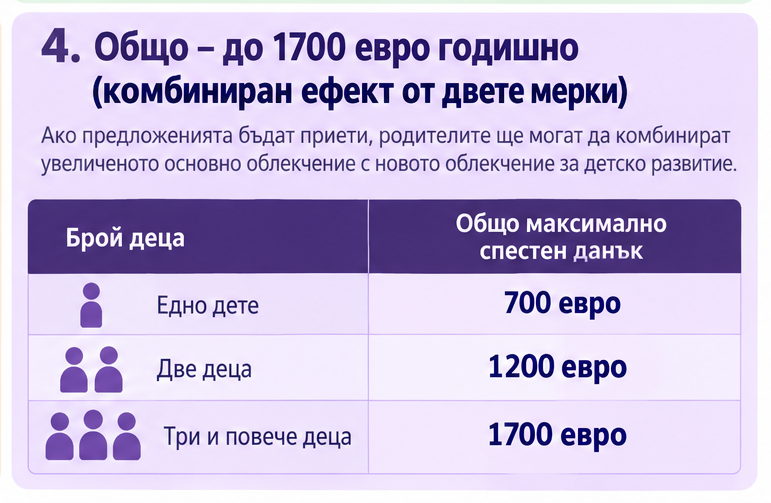
Например семейство с две деца, което е направило поне 4000 евро допустими разходи за тяхното развитие, би могло да намали дължимия си годишен данък с общо 1200 евро.
За целта трябва да са изпълнени всички законови условия и да има достатъчно облагаем доход.
При по-ниски доходи или по-малко документирани разходи реалната полза може да бъде по-малка.
Какви документи ще трябва да пазят родителите?
За новото облекчение за детско развитие ще бъдат необходими документи, удостоверяващи направените разходи.
Това могат да бъдат фактури, касови бележки и други допустими счетоводни документи.
Според обявеното от заместник-министъра Людмила Петкова родителите няма да бъдат задължени автоматично да прилагат всички документи към годишната си данъчна декларация.
Те обаче ще трябва да ги съхраняват, за да могат да докажат разходите при евентуална проверка от Националната агенция за приходите.
Точният обхват на допустимите стоки и услуги, както и условията за ползване, предстои да бъдат определени в окончателните законови текстове.
Как родителите могат да използват облекченията?
За 2026 г. законодателството предвижда възможност данъчните облекчения да бъдат използвани чрез работодателя, при годишното преизчисляване на данъка, или чрез подаване на годишна данъчна декларация пред НАП.
Предвидена е и възможност за авансово ползване през годината при определени условия.
Когато облекчението не е използвано изцяло през годината, окончателното му прилагане се извършва при годишното данъчно облагане.
Родителите трябва да имат предвид, че едно и също облекчение не може да бъде използвано два пъти за едно и също дете. Законът предвижда условия и за разпределяне на ползата между родителите.
Облекченията за доходите, придобити през 2026 г., ще бъдат окончателно отчетени през 2027 г. Предложените нови правила за доходите от 2027 г. ще имат годишен данъчен ефект при декларирането им през 2028 г., освен ако окончателното законодателство не предвиди друг ред за авансовото им използване.
Кога новите суми ще станат окончателни?
Предложенията на Министерството на финансите трябва да преминат през законодателната процедура, преди да започнат да се прилагат.
Възможно е при обсъжданията размерите, условията или обхватът на новите преференции да бъдат променени.
Затова към момента родителите могат да разчитат на действащите правила за 2026 г., докато по-високите суми и новото облекчение за детско развитие остават планирани мерки за 2027 година.
Най-важното за семействата е да правят разлика между размера на данъчното облекчение и действително спестения данък. Предложените 5000 евро за едно дете например означават максимална данъчна полза от 500 евро, а не директно изплащане на 5000 евро.
Още новини четете в категория
Новини
 6.6 С
 11.6 С
 9.8 С


 Ако го няма при нас, значи не се е случило