По-скъпа енергия, спад на инвестициите и слаб износ ще натежат върху икономиката през 2027 г., докато потреблението постепенно губи скорост
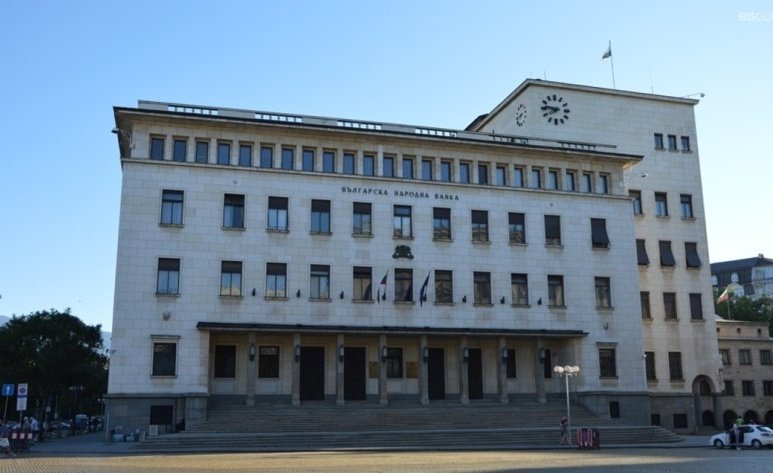
Българската икономика ще продължи да расте, но с по-бавни темпове, а инфлацията ще остане сериозно предизвикателство. Това показва септемврийската макроикономическа прогноза на Българската народна банка (БНБ), публикувана в „Икономически преглед“.
Централната банка очаква растежът на брутния вътрешен продукт (БВП) да се забави до 2,8% през 2026 г. и 2,5% през 2027 г. Основните рискове са свързани с конфликта в Близкия изток, поскъпването на енергията, отслабването на инвестиционната активност и затрудненията пред българския износ.
По-слаб растеж през 2027 г.
Според прогнозата икономиката на България ще нарасне с 2,8% през 2026 г. – без промяна спрямо предишната оценка на БНБ. Очакванията за 2027 и 2028 г. обаче са понижени с по 0,2 процентни пункта спрямо юнската прогноза.
За 2027 г. се предвижда растеж от 2,5%, а през 2028 г. се очаква леко ускоряване до 2,7%. За сравнение, през 2025 г. българската икономика е нараснала с 3,2%.
Според централната банка възстановяването на публичните инвестиции и реализацията на проекти с европейско финансиране могат да подкрепят икономическата активност през 2028 г.
Прогнозата е изготвена към 21 септември 2026 г., като използваните допускания за международните цени на суровините са от 19 август. БНБ отбелязва, че впоследствие петролът е поскъпнал значително спрямо заложените в основния сценарий стойности, което увеличава рисковете пред икономиката.
Домакинствата ще ограничат разходите си
Потреблението остава важен двигател на икономическия растеж, но очакванията са приносът му постепенно да отслабне.
След увеличение от 7,8% през 2025 г. частното потребление се прогнозира да нарасне със 7,7% през 2026 г. През 2027 г. темпът се очаква да се забави до 3,4%, а през 2028 г. – до 2,9%.
Основната причина е натискът на инфлацията върху реалните доходи на домакинствата. БНБ очаква и по-умерен растеж на заплатите в частния и публичния сектор, както и по-малки фискални трансфери към домакинствата през следващите две години.
Това означава, че дори при продължаващо увеличение на номиналните доходи покупателната способност може да бъде ограничена от поскъпването на стоките и услугите.
Инвестициите може да се свият с над 5%
Една от най-съществените промени в прогнозата е свързана с инвестициите. През 2026 г. общите инвестиции в основен капитал се очаква да нараснат с 12,4%, но през 2027 г. прогнозата предвижда спад от 5,1%.
БНБ обяснява резкия обрат основно с приключването на проекти по Националния план за възстановяване и устойчивост. Очакваното изпълнение на голяма част от тях през 2026 г. създава висока база, спрямо която инвестиционната активност през следващата година ще изглежда по-слаба.
За 2028 г. централната банка прогнозира възстановяване на инвестиционния растеж до 2,8%.
Забавянето се отразява и на публичното потребление. То се очаква да нарасне с 2,6% през 2026 г. при 6,9% през предходната година, отчасти заради по-умерения ръст на разходите за възнаграждения в бюджетния сектор.
Износът отслабва, а търговският дефицит се задълбочава
Българската икономика продължава да разчита на силно вътрешно търсене, което стимулира вноса. В същото време износът е изправен пред затруднения.
За 2026 г. БНБ прогнозира спад на износа на стоки и услуги с 1,3%, докато вносът се очаква да нарасне със 7,3%. Това ще доведе до силно отрицателен принос на нетния износ към икономическия растеж.
Дефицитът по текущата сметка се прогнозира да достигне 8,9% от БВП през 2026 г. спрямо 6,1% през 2025 г. Само търговският дефицит се очаква да бъде 10,7% от БВП.
За следващите две години БНБ предвижда постепенно подобрение. Дефицитът по текущата сметка се очаква да намалее до 7,4% от БВП през 2027 г. и 6,7% през 2028 г.
Според анализа на централната банка продължителното разширяване на търговския дефицит може да е признак за структурни слабости и отслабена конкурентоспособност на българските предприятия. Очакваното възстановяване на износа няма да бъде достатъчно, за да върне растежа му към исторически наблюдаваните темпове.
Инфлацията остава под натиск заради енергията
БНБ прогнозира средногодишна инфлация от 4,6% през 2026 г., измерена чрез хармонизирания индекс на потребителските цени. Това е с 0,4 процентни пункта под предишната прогноза, главно заради по-слабото от очакваното поскъпване на храните и по-ограниченото пренасяне на енергийните разходи към останалите цени.
Въпреки това рисковете пред инфлацията остават насочени нагоре. Продължително поскъпване на петрола заради конфликта в Близкия изток може да увеличи производствените и транспортните разходи, които впоследствие да бъдат прехвърлени върху крайните потребители.
В основния сценарий средногодишната инфлация се очаква да се забави до 3,1% през 2027 г. и 2,9% през 2028 г. В края на двете години прогнозните стойности са съответно 2,9% и 2,6%.
Тези очаквания зависят от допускането, че енергийните суровини ще поевтинеят спрямо високите си нива. При услугите инфлацията се очаква да остане висока, а при храните е възможно ускоряване заради косвеното влияние на енергийните цени.
БНБ отчита и потенциален ефект от въвеждането на европейската схема за търговия с емисии ЕСТЕ 2 през 2028 г. Според прогнозата, ако не бъдат приложени фискални компенсации за засегнатите домакинства, схемата би добавила 0,5 процентни пункта към средногодишната инфлация.
Пазарът на труда и кредитирането ще се охлаждат
Заетостта в България продължава да нараства, но темпът се очаква да се забави. БНБ прогнозира увеличение от 0,7% през 2026 г., 0,2% през 2027 г. и едва 0,1% през 2028 г.
Безработицата обаче се очаква да остане ниска – около 3,4% през 2026 г., като постепенно намалее до 3% към края на прогнозния период.
Кредитирането също ще се забавя. Общият растеж на кредитите за предприятията и домакинствата се прогнозира да спадне от 15,6% през 2026 г. до 12% през 2027 г. и 9,7% през 2028 г.
При домакинствата темповете ще останат по-високи – съответно 18,9%, 14,3% и 12,3%. Това показва, че въпреки очакваното охлаждане кредитната активност ще продължи да се увеличава, макар и по-бавно.
При най-неблагоприятния сценарий инфлацията достига 8,5%
Заради несигурността около конфликта в Близкия изток БНБ разглежда и алтернативни сценарии за развитието на икономиката. Те са илюстративни и не представляват прогноза за вероятността конкретен сценарий да се сбъдне.
При неблагоприятния вариант средногодишната инфлация може да достигне 5,3% през 2027 г., а икономическият растеж да се забави до 2,2%.
При силно неблагоприятния сценарий инфлацията би скочила до 8,5% през 2027 г. и би останала висока – 7,3% – през 2028 г. В същия сценарий растежът на БВП се понижава до 1,5% през 2027 г., преди да се възстанови до 2% през следващата година.
При благоприятно развитие на международната среда БНБ допуска инфлация от 2% и икономически растеж от 2,7% през 2027 г.
Допълнителна неизвестност остава и бюджетната политика. Централната банка отбелязва, че планираната фискална консолидация не е включена изцяло в прогнозата заради липсата на достатъчно конкретни мерки. Ако публичните разходи нараснат по-слабо от очакваното, това може допълнително да ограничи икономическия растеж през 2027 и 2028 г.
Основният извод на БНБ е, че икономиката ще продължи да расте, но перспективите стават по-несигурни.По-слабото потребление, спадът на инвестициите и проблемите пред износа ще ограничават растежа, докато цените на енергията остават ключов фактор за инфлацията.
Още новини четете в категория
Бизнес
 17.4 С
 16.8 С
 17.8 С
 19.6 С


 Ако го няма при нас, значи не се е случило