Нови законодателни предложения могат да засегнат стотици хиляди българи – от собствениците на жилища и работещите на непълен ден до хората с увреждания и личните им асистенти
Сериозни промени в данъчното облагане, трудовото законодателство и социалната система се подготвят за 2027 година. Паралелно с новия държавен бюджет управляващите предлагат мерки, които могат да доведат до по-високи разходи за домакинствата, различен начин за изчисляване на трудовия стаж и ограничения в част от социалните плащания.
Сред най-съществените предложения са поетапно увеличение на данъчните оценки на имотите, признаване на трудовия стаж според действително отработените часове, нова система за медицинска експертиза и промяна в заплащането на личните асистенти.
Според информация на Money.bg част от мерките вече са заложени в законодателни предложения, а финансовите им ефекти са включени в разчетите за Бюджет 2027.
Работещите на непълен ден могат да губят трудов стаж
Една от най-обсъжданите промени засяга приблизително 280 000 българи, които работят по четири, пет, шест или седем часа дневно.
Според действащите правила работа с продължителност поне половината от законоустановеното работно време се признава за пълен ден трудов стаж. Така служител на четиричасов договор натрупва един ден трудов стаж за всеки отработен ден.
Предложението предвижда стажът да се изчислява пропорционално на реално отработените часове.
При четиричасов работен ден ще се признава половин ден трудов стаж, а при шестчасов – три четвърти от деня.
Промяната може да има отражение върху допълнителните възнаграждения за трудов стаж и професионален опит, някои обезщетения и други права, зависещи от признатия стаж.
Подобна разпоредба беше включена в бюджета за 2026 година, но впоследствие Конституционният съд я отмени заради начина, по който беше приета. Сега управляващите правят нов опит да въведат мярката чрез самостоятелен законопроект.
Аргументът на вносителите е, че така ще се постигне по-справедливо отчитане на действително положения труд и ще се ограничи сивата икономика.
Критичният въпрос обаче остава как ще бъдат защитени служителите, които работят на непълен ден не по собствено желание, а поради условията, предложени от работодателите им.
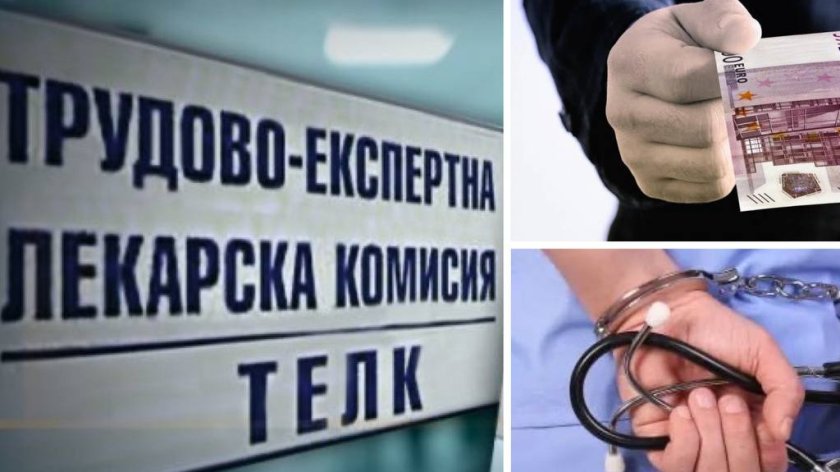
Реформа в ТЕЛК: Държавата очаква икономии от 228,7 милиона евро
Съществени промени се подготвят и в системата за медицинска експертиза на хората с увреждания.
В бюджетните разчети за 2027 година е заложено очакване реформата да доведе до икономии в размер на 228,7 милиона евро.
Основната идея е досегашният модел на оценяване, който се основава предимно на медицински диагнози и определяне на проценти, да бъде заменен с по-широка оценка на функционалните ограничения.
Това означава, че освен заболяванията ще се отчита доколко човек може да се придвижва самостоятелно, да се обслужва, да работи и да извършва обичайните си ежедневни дейности.
Предвижда се медицинската информация да се използва директно от електронните здравни досиета, а насочването към ТЕЛК да се извършва по електронен път.
Конкретните критерии за оценяване все още не са окончателно определени. Те трябва да бъдат разписани в наредбата за медицинската експертиза, за чието изменение се предвижда шестмесечен срок.
Следователно на този етап не може да се твърди, че всички хора с ТЕЛК ще получат по-ниски проценти или ще загубят съществуващите си права. Реалният ефект ще зависи от окончателните правила.
По-строг контрол върху решенията на ТЕЛК и шофьорските книжки
Промените включват и засилен обмен на информация между институциите, включително Министерството на вътрешните работи.
При установяване на заболяване, което може да повлияе върху способността за безопасно управление на автомобил, ще се предвижда допълнителна проверка на медицинската годност на водача.
Ако новата оценка установи, че човекът не отговаря на здравните изисквания за шофиране, той ще трябва да върне свидетелството си за управление.
Това не означава автоматично отнемане на книжките на всички хора с ТЕЛК. Предложението е насочено към конкретни медицински състояния, при които е необходима допълнителна оценка.
Личните асистенти губят автоматичното увеличение на заплатите
Друга важна промяна засяга възнагражденията на личните асистенти.
Досега часовото им заплащане беше обвързано с минималната работна заплата чрез коефициент 1,4, като допълнително се начисляваше възнаграждение за трудов стаж и професионален опит.
Новият модел предвижда тази автоматична връзка да отпадне. Вместо това размерът на часовата ставка ще се определя ежегодно чрез закона за държавния бюджет.
За 2027 година е предложено възнаграждението да остане 5,24 евро на час.
Ако досегашната формула бъде запазена, ставката би достигнала приблизително 5,57 евро.
Предвижда се да отпадне и допълнителното заплащане за трудов стаж.
На практика това означава, че част от личните асистенти няма да получат увеличението, което биха имали по старите правила, а премахването на добавката за стаж може допълнително да се отрази върху доходите им.
Данък сгради може да се увеличи с 30% още през 2027 година
Сред предложенията с най-широк финансов ефект е актуализирането на данъчните оценки на недвижимите имоти.
Планът предвижда три последователни увеличения – с 30% през 2027 година и с по 35% през 2028 и 2029 година.
Ако бъдат приложени, тези промени ще доведат до повече от двойно увеличение на данъчните оценки спрямо сегашните им стойности.
Тъй като данък сгради се изчислява въз основа на данъчната оценка и определената от общинския съвет ставка, повишаването на оценките може да увеличи и годишните задължения на собствениците.
Ако общините запазят сегашните данъчни ставки, увеличението на оценките с 30% през 2027 година би довело до приблизително същото процентно увеличение на данък сгради.
По-скъпи сделки с недвижими имоти
Промяната няма да засегне единствено годишния данък върху жилищата.
По-високите данъчни оценки могат да увеличат и разходите при покупко-продажба, дарение и определени случаи на наследяване на недвижими имоти.
Това е така, защото част от местните данъци при имотни сделки се определят въз основа на данъчната оценка, когато тя е по-висока от декларираната стойност на сделката.
Според разчетите на Министерството на финансите през 2027 година общините могат да получат допълнителни 73,4 милиона евро.
За 2028 година прогнозният ефект е 172 милиона евро, а за 2029 година – 270,8 милиона евро.
Основният аргумент за актуализацията е, че данъчните оценки на имотите не са били съществено променяни от близо две десетилетия и в много случаи вече се разминават значително с пазарните стойности.
Ще поскъпне ли и такса смет?
За разлика от данък сгради, при такса битови отпадъци се предлага механизъм, който да предотврати автоматичното ѝ увеличение заради новите данъчни оценки.
Идеята е за изчисляването на таксата да се прилага коригиращ коефициент, така че използваната основа да остане приблизително на нивото от 2026 година.
Това обаче предизвиква въпроси дали на практика един и същ имот няма да се оценява по различен начин за целите на данък сгради и такса смет.
От Министерството на финансите отхвърлят подобно тълкуване и защитават механизма като начин да се избегне допълнителна финансова тежест върху домакинствата.
Бюджет 2027: Повече приходи за държавата, повече разходи за гражданите?
Общото между предложенията е стремежът към увеличаване на бюджетните приходи и ограничаване на определени разходи.
По-високите данъчни оценки ще осигурят допълнителни средства за общините, докато реформата в ТЕЛК е свързана с очаквани икономии в социалната система.
Промените при трудовия стаж и възнагражденията на личните асистенти също могат да окажат пряко влияние върху доходите и социалните права на значителен брой граждани.
Засега става дума за предложения, чието окончателно прилагане зависи от приемането на съответните законодателни промени.
Ако бъдат одобрени в предложения вид, 2027 година може да донесе съществени изменения в разходите и правата на стотици хиляди български домакинства.
Още новини четете в категория
Новини
 11.1 С
 11.7 С
 12.9 С


 Ако го няма при нас, значи не се е случило